
Baufinanzierung
Ein Entwickler beantragt sechs Monate mehr. Welcher Terminplan gilt?
Ein Antrag auf sechs Monate Verlängerung wirft zwei unterschiedliche Fragen auf: Was geschieht auf der Baustelle, und wie bewertet die Bank die geänderten Finanzierungsbedingungen?
Bildnachweis und Lizenz
ŠJů, Wikimedia Commons · CC BY 4.0 · Bildausschnitt für die Anzeige

Fakten aus der Quelle
Die Mitteilung der Tschechischen Nationalbank vom 17. September 2026 behandelt die EBA-Leitlinien zur Ausfalldefinition (EBA/GL/2026/05). Sie nennt den 19. Oktober 2026 als Anwendungsbeginn und erläutert, wie Banken eine Verringerung der finanziellen Verpflichtung bei einer Forbearance-Maßnahme beurteilen.
Modellhaftes Szenario
In diesem Modellfall beantragt ein Projektentwickler sechs zusätzliche Monate. Der Antrag nennt einen neuen Fertigstellungstermin. Die beiden vorausgegangenen Berichte verwenden unterschiedliche Meilensteine. Ausgangspunkt ist der bei der letzten Prüfung vereinbarte Terminplan. Was hat sich geändert, wann hat die Bank davon erfahren und welche Unterlagen stützen die Begründung?
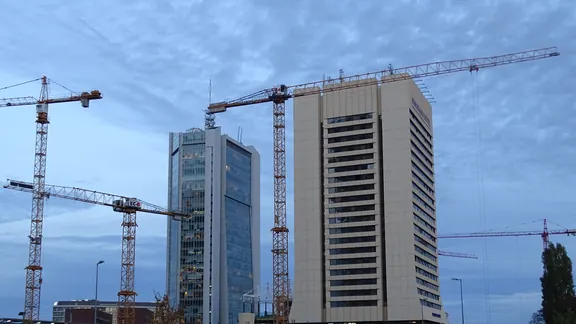
Eine Prüfunterlage könnte die vereinbarten und geänderten Termine den Beobachtungen derselben Arbeiten gegenüberstellen. Eine datierte Aufnahme kann etwa bei der Frage helfen, ob die Gebäudehülle zu diesem Zeitpunkt stand. Offene Fragen zum Innenausbau gehören in den Auftrag an die technische Prüfung.
Sechs Monate sind in diesem Beispiel die beantragte Verlängerung. Für die Beurteilung der Finanzierung und die Kreditklassifizierung braucht die Bank weiterhin Liquiditätsplanung, Restbaukosten und Vertragsunterlagen.
Frage für die nächste Prüfung
Welche Informationen würden die Begründung für die zusätzlichen sechs Monate bestätigen oder infrage stellen?